 RD – Jornal Repórter Diário Notícias sobre o ABC. Santo André, São Bernardo, São Caetano, Diadema, Mauá, Ribeirão Pires e Rio Grande da Serra
Relacionadas

A produção industrial recuou 0,8% em setembro de 2026, pior do que a expectativa da Fiesp (-0,2%) e do mercado (-0,4%), em dados com ajuste sazonal. A queda no mês refletiu o encolhimento da indústria de transformação (-1,3%), apesar do crescimento da indústria extrativa (+1,7%).
Em setembro, 17 dos 25 ramos registraram retração, com destaque para coque, produtos derivados do petróleo e biocombustíveis (-4,2%), além de produtos alimentícios (-1,7%). Entre as 6 atividades em alta, o segmento de indústrias extrativas (+1,7%) exerceu a principal influência positiva.
No 3º trimestre de 2026, a produção industrial exibiu retração de 2,2% ante o 2º trimestre de 2026.
O patamar ainda elevado da taxa de juros, crédito caro, alto comprometimento da renda das famílias, custos pressionados pelo petróleo mais caro em meio ao conflito no Oriente Médio e incertezas externas devem continuar limitando o desempenho da indústria nos últimos meses de 2026.
Com os resultados recentes, a Fiesp revisou de 1,4% para 0,4% a projeção de crescimento da produção industrial em 2026, após alta de 0,6% em 2025. O crescimento deverá se concentrar na indústria extrativa, com avanço estimado de 5,3%.
Para a indústria de transformação, a projeção é de queda de 0,4% em 2026, após recuo de 0,2% em 2025.
Análise de desempenho
A produção industrial registrou queda de 0,8% em setembro de 2026, após recuo de 0,7% em agosto, e manteve o comportamento predominantemente negativo observado desde maio, período em que acumulou perda de 4,1%, considerando dados sem efeitos sazonais. O resultado veio pior do que a expectativa da Fiesp (-0,2%) e do mercado (-0,4%). O recuo refletiu a queda da indústria de transformação (-1,3%), apesar do crescimento da indústria extrativa (+1,7%) – Gráfico 1.
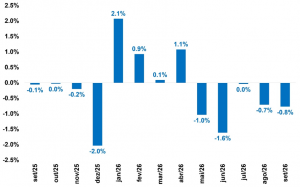
Variação mensal – dados dessazonalizados (Fonte: elaboração Depecon/Fiesp)
O resultado da atividade industrial na passagem para setembro foi influenciado pela retração de 17 dos 25 setores pesquisados. As influências negativas mais importantes vieram de coque, produtos derivados do petróleo e biocombustíveis (-4,2%) e de produtos alimentícios (-1,7%). Por outro lado, entre as 6 atividades que avançaram, a indústria extrativa (+1,7%) exerceu a principal influência positiva e interrompeu quatro meses seguidos de queda, período em que acumulou recuo de 4,5%.
No recorte por grandes categorias econômicas, 3 das 4 registraram queda na passagem de agosto para setembro, na série com ajuste sazonal. O recuo mais intenso ocorreu em bens de capital (-1,9%), seguido por bens de consumo semi e não duráveis (-1,2%) e bens intermediários (-0,7%), este no quinto mês seguido de queda. Bens de consumo duráveis (+0,7%) registraram o único resultado positivo.
Na variação acumulada em 12 meses, a produção industrial registra alta de 0,2% – Gráfico 2. Além disso, a indústria de transformação apresentou redução de 1,0%, e a produção da indústria extrativa registrou alta de 6,2% em 12 meses.
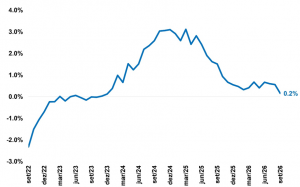
Variação acumulada em 12 meses (Fonte: elaboração Depecon/Fiesp a partir de dados do IBGE)
Resultado no trimestre
No 3º trimestre, a produção da indústria geral exibiu retração de 2,2%, após alta de 0,2% observada no 2º trimestre de 2026, ambos em comparação com o trimestre imediatamente anterior, considerando dados com ajuste sazonal. O resultado do trimestre refletiu quedas tanto na indústria de transformação (-2,2%) quanto na indústria extrativa (-1,9%) – Gráfico 3.
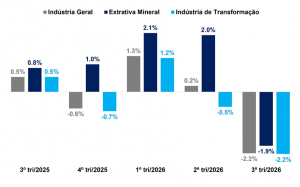
Variações trimestrais – dados dessazonalizados (Fonte: elaboração Depecon/ Fiesp a partir de dados do IBGE)
Análise do cenário pela Fiesp
Depois de um breve período de altas mais expressivas no início do ano, a indústria de transformação perdeu ritmo a partir do 2º trimestre. Desde então, tem apresentado resultados desfavoráveis, completando, em setembro, sete meses sem avanço. Com isso, o crescimento da indústria geral em 2026 deverá ser sustentado pela indústria extrativa, que já acumula alta de 5,9% de janeiro a setembro, em relação ao mesmo período de 2025, puxada principalmente pela produção de petróleo bruto, minério de ferro e gás natural.
Essa fraqueza da indústria de transformação ocorre, sobretudo, em razão de um ambiente doméstico de juros restritivos. O Copom reduziu a Selic em 0,25 ponto percentual em cada uma das cinco reuniões realizadas entre março e setembro, mas interrompeu o ciclo de cortes na reunião de 4 de novembro e manteve a taxa em 13,75% ao ano. Descontada a inflação esperada para os próximos 12 meses, o juro real ainda supera 8% ao ano. Para o tomador final, as taxas variam de 24% a 62% ao ano. Com isso, o crédito continua caro e a situação financeira das famílias piorou.
A inadimplência das pessoas físicas nas operações com recursos livres chegou a 8,1% em setembro, o maior nível da série histórica, iniciada em março de 2011. Em agosto, o endividamento das famílias alcançou 50,1% da renda acumulada em 12 meses, e o comprometimento da renda com o pagamento de dívidas chegou a 29,0%, ambos recordes. Esse quadro limita o consumo e adia decisões de investimento.
Para entender como os juros elevados afetam os diferentes segmentos da indústria de transformação, agrupamos 22 atividades segundo a sensibilidade à taxa de juros (Veja abaixo). Em 2025, a queda da produção se concentrou no grupo mais sensível aos juros, cujas atividades representam cerca de um terço do peso da indústria de transformação e registraram recuo de 3,9%. No grupo menos sensível, a produção avançou 2,3%.
Em 2026, esse padrão mudou, pois a fraqueza deixou de se restringir aos setores mais sensíveis aos juros e passou a alcançar também atividades pouco afetadas por eles – Gráfico 4. A alta do grupo mais sensível no acumulado do ano não indica uma recuperação efetiva, pois depende de um único setor, o de veículos, cujo avanço está associado aos incentivos recentes à aquisição de automóveis e à renovação da frota de caminhões.
No grupo intermediário, a queda só não é mais intensa por causa de coque e derivados de petróleo, cujo resultado reflete principalmente fatores de oferta ligados à atividade de refino. Juntos, esses dois setores representam quase 24% do peso da indústria de transformação. Quando essas atividades são excluídas, os três grupos registram queda entre o 4º trimestre de 2025 e o 3º trimestre de 2026. Sem veículos, o grupo mais sensível recua 1,2%, em vez de avançar 2,0%. Sem coque, o grupo intermediário cai 3,5%, ante queda de 1,5% com o setor. O grupo menos sensível recua 3,5% e não é afetado pelas exclusões. Sem os dois setores, a indústria de transformação como um todo cai 2,7% no período, ante queda de 1,5% quando eles são incluídos.
Mais sensíveis: veículos automotores, reboques e carrocerias; máquinas e equipamentos; equipamentos de informática, produtos eletrônicos e ópticos; produtos de madeira; móveis; produtos de metal, exceto máquinas e equipamentos; máquinas, aparelhos e materiais elétricos; produtos têxteis; metalurgia; e produtos de minerais não metálicos.
Intermediários: confecção de artigos do vestuário e acessórios; produtos do fumo; produtos de borracha e de material plástico; preparação de couros e fabricação de artefatos de couro, artigos para viagem e calçados; produtos diversos; bebidas; e coque, produtos derivados do petróleo e biocombustíveis.
Menos sensíveis: produtos químicos; celulose, papel e produtos de papel; outros equipamentos de transporte, exceto veículos automotores; produtos alimentícios; e produtos farmoquímicos e farmacêuticos.
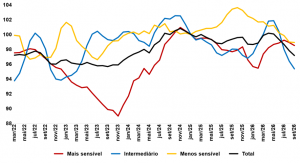
Gráfico 4 – Produção da indústria de transformação por sensibilidade à taxa de juros
Índice, base jan/25=100 | séries dessazonalizadas | média móvel de três meses (Fonte: elaboração Depecon/ Fiesp a partir de dados do IBGE)
Essa disseminação indica que outros fatores, além dos juros, passaram a pesar sobre a manufatura, e parte deles vem do exterior. A guerra entre Estados Unidos e Irã, iniciada no fim de fevereiro, mantém o mercado de petróleo sob pressão, quadro agravado em outubro por uma nova onda de ataques a petroleiros na região. O Brent encerrou o mês em cerca de US$ 110 por barril, o maior nível em seis meses. O petróleo mais caro encarece energia, combustíveis e insumos para todos os segmentos da indústria.
Além de pressionar os custos de produção, o cenário externo também afeta a indústria de transformação pelo lado da demanda. As sobretaxas impostas pelos Estados Unidos às exportações brasileiras incidem principalmente sobre máquinas e equipamentos, madeira, calçados, móveis e confecções. Como essas atividades estão distribuídas entre o grupo mais sensível aos juros e o intermediário, as tarifas ajudam a explicar a perda de dinamismo em diferentes segmentos da indústria de transformação.
Nessa conjuntura, os indicadores industriais antecedentes sinalizam que a produção manufatureira deve seguir sem fôlego. O PMI do setor industrial brasileiro, elaborado pela S&P Global, indica que a produção caiu também em outubro, pelo sexto mês consecutivo, e os novos pedidos, pelo 19º, com a segunda retração mais intensa em três anos e meio. As empresas atribuíram o resultado à demanda fraca e aos estoques elevados dos clientes.
A Sondagem da Indústria da FGV aponta na mesma direção. O Índice de Confiança da Indústria recuou 0,3 ponto em outubro, para 91,0 pontos. O Índice de Situação Atual, que mede a avaliação dos empresários sobre o momento presente dos negócios, caiu para 92,5 pontos, o menor nível desde dezembro de 2025. Abaixo de 100 pontos, o índice indica uma avaliação mais pessimista que a média, ou seja, os empresários percebem que as condições atuais pioraram. O indicador de estoques subiu para 110,0 pontos, o mais alto desde novembro de 2025. Acima de 100 pontos, ele sinaliza estoques maiores que o desejado, o que costuma levar as empresas a reduzir a produção para ajustá-los.
A utilização da capacidade instalada recuou 1,4 ponto percentual, para 81,8%, indicando que as fábricas passaram a usar uma parcela menor de suas máquinas e equipamentos, produzindo menos do que poderiam. Em São Paulo, o Sensor Fiesp ficou em 44,7 pontos em outubro, ainda na zona de retração. Os componentes de mercado, vendas e emprego seguiram abaixo de 50 pontos, os estoques continuaram acima do planejado e o indicador de investimentos caiu 3,6 pontos, para 38,3 pontos.
Diante desse cenário e com os recentes resultados industriais, a Fiesp revisou a projeção de crescimento da produção industrial em 2026 de 1,4% para 0,4%, após alta de 0,6% em 2025. Para 2027, a projeção é de avanço de 0,3% – Gráfico 5.
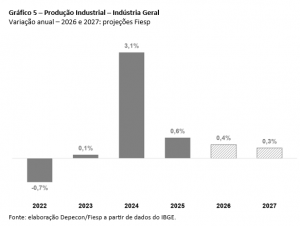
Variação anual – 2026 e 2027: projeções Fiesp (Fonte: elaboração Depecon/ Fiesp a partir de dados do IBGE)
O resultado positivo da indústria geral continuará dependente da indústria extrativa, cuja produção deve crescer 5,3% em 2026, após alta de 4,9% em 2025, e desacelerar para 3,1% em 2027. O setor tende a ser mais resiliente que a indústria de transformação, por contar com projetos de longa maturação e com a demanda global por commodities. O desempenho deverá ser puxado pela produção de petróleo e gás natural, para as quais a ANP projeta altas de 11,2% e 16,0%, respectivamente, em 2026 – Gráfico 6.
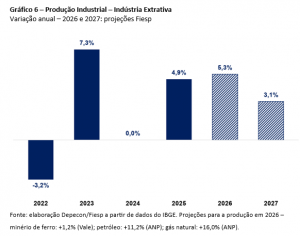
Variação anual – 2026 e 2027: projeções Fiesp (Fonte: elaboração Depecon/Fiesp a partir de dados do IBGE. Projeções para a produção em 2026 – minério de ferro: +1,2% (Vale); petróleo: +11,2% (ANP); gás natural: +16,0% (ANP))
Já a indústria de transformação deverá recuar 0,4% em 2026, após queda de 0,2% em 2025. Para 2027, a projeção é de nova queda, de 0,1%, o que marcaria o terceiro ano seguido de retração do setor – Gráfico 7.
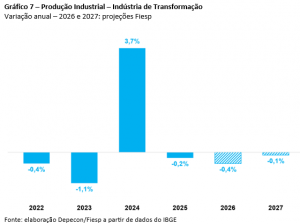
Variação anual – 2026 e 2027: projeções Fiesp (Fonte: elaboração Depecon/Fiesp a partir de dados do IBGE)